Impuesto sociedades

luca2020

Miembro activo
Buenas,

un cliente constituyo su sociedad en notario en octubre 2024, pero hasta el 1 de febrero 2025 no se le dió de alta en el modelo 036 a la sociedad.

Ahora al ir preparando el impuesto de sociedades 2025 me he dado cuenta. ¿Le tendría que haber mandado el impuesto de sociedades 2024 desde la fecha que se
constituyo el 17.10.2024 hasta el 31.12.2024 aunque no tuvo actividad. 0 en todo en el balance y cuenta PyG, o no hace falta mandarlo?


Agradezco vuestras ayudas.
 
Varios aspectos:

- Si se van a presentar las cuentas anuales en el RM (es obligatorio), el depósito vendrá calificado con defecto con casi total seguridad: excepto que se haya indicado en la escritura de constitución que el inicio de operaciones se realizaría en fecha igual o posterior al 01/01/2025, hay que presentar también las cuentas del año 2024.

- Ahora bien, respecto del ámbito fiscal, el plazo para presentar la declaración censal de alta ("modelo 036") debe ser tal que permita obtener el NIF antes de la realización de la primera operación, pero siempre y en todo caso no más tarde de los 30 días posteriores a su constitución. Esta normal (tributaria), por tanto, es independientemente de la fecha del apartado anterior (si se hizo constar) o de la de inscripción en el RM.

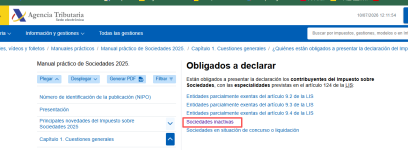
- Y, por último, aunque la sociedad estuviera "inactiva" entre el DD/10/2024 y el 01/02/2025, así debió comunicarse simultáneamente, en el mismo momento de la presentación, de la declaración anterior. Y realizar la autoliquidación correspondiente del ejercicio 2024 conforme a lo que se expone aquí.

PD: He pisado a la compi @VictoriaBG, pero nos expresamos en el mismo sentido.

Ánimo.
 
Última edición:
Entonces también tendría que haber presentado las cuentas anuales 2024? Se puede presentar también las cuentas anuales 2024 fuera de plazo?

Muchas gracias.
 
Espacio disponible ¿Tu empresa trabaja con asesores, gestorías o RRHH? Llega a más de 100.000 páginas vistas al mes de profesionales del ámbito laboral. Anúnciate aquí →
Atrás
Arriba