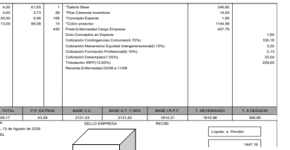
He creado el concepto por el preaviso que cotiza y tributa y le he asociado el CRA 054. Por favor, confirmadme si es correcto.Gracias, ahora creare un concepto nuevo de Pago preaviso...
Última edición:

Sigue el vídeo de abajo para ver cómo instalar nuestro sitio como aplicación web en tu pantalla de inicio.
Nota: Puede que esta función no esté disponible en algunos navegadores.
He creado el concepto por el preaviso que cotiza y tributa y le he asociado el CRA 054. Por favor, confirmadme si es correcto.Gracias, ahora creare un concepto nuevo de Pago preaviso...
Es correctoHe creado el concepto por el preaviso que cotiza y tributa y le he asociado el CRA 054. Por favor, confirmadme si es correcto.
Ver el archivos adjunto 5545
En tipo de tributación has escogido la opcion L.05?He creado el concepto por el preaviso que cotiza y tributa y le he asociado el CRA 054. Por favor, confirmadme si es correcto.
Ver el archivos adjunto 5545
Acepto sugerencias porque no sé que L tengo que seleccionar para este caso de la falta de preaviso. Gracias.En tipo de tributación has escogido la opcion L.05?
Perdona Toni, ¿qué es la A...?La L05 es para indemnizaciones por cese o despido exentas de IRPF, por lo tanto si estas tributando por ella no corresponde, por lo que las mas correcta en este caso es la A...
Es como se hace con las indemnizaciones de despido cuando superan los límites legales que no están exentos de cotización y van en un L03 prorraateándose en los doce meses anteriores. Las motivaciones para hacerlo así también, con esta indemnización por falta de preaviso, son las mismas y supongo tendrán que ver con que no se infle un mes (el del despido) con una cantidad desorbitada que afecta a las posibles prestaciones que se vayan a cobrar.Yo lo que no veo para nada es lo de tener que hacer las complementarias 12 meses atrás, es que no me entra en la cabeza
 basededatos.indicator.es
Gracias, MarLo.Es como se hace con las indemnizaciones de despido cuando superan los límites legales que no están exentos de cotización y van en un L03 prorraateándose en los doce meses anteriores. Las motivaciones para hacerlo así también, con esta indemnización por falta de preaviso, son las mismas y supongo tendrán que ver con que no se infle un mes (el del despido) con una cantidad desorbitada que afecta a las posibles prestaciones que se vayan a cobrar.
UN POCO DE INFO SOBRE ESE PRORRRATEO DE LAS INDEMNIZACIONES QUE SUPERAN EL LÍMITE LEGAL
art. 23.2.b) del Reglamento de Cotización
2. Únicamente no se computarán en la base de cotización los siguientes conceptos:
B) Las indemnizaciones por fallecimiento y las correspondientes a traslados, suspensiones, despidos y ceses, en los términos previstos en el artículo 109.2.c) del texto refundido de la Ley General de la Seguridad Social.
De superar el importe de estas indemnizaciones los límites establecidos en el citado artículo, el exceso a incluir en la base de cotización se prorrateará a lo largo de los doce meses anteriores a aquel en que tenga lugar la circunstancia que las motive.
¿Cómo cotizo por el exceso? - www.basededatos-paraempresas.es
COTIZACIONES
¿Cómo cotizo por el exceso?
En ocasiones, las empresas satisfacen una indemnización por despido superior a la legal, con el fin de evitar conflictos con los trabajadores. ¿Sabe que ahora debe cotizar a la Seguridad Social por dicho exceso?
Cambio legal. Si usted se plantea despedir a un trabajador y pagarle una indemnización por encima del límite establecido por la ley para los despidos improcedentes (para evitar conflictos, o para que la situación no repercuta o genere mal ambiente en el resto de la plantilla, por ejemplo), sepa que recientemente ha cambiado la normativa, y que ahora deberá cotizar a la Seguridad Social por dicho exceso. Apunte. Vea cómo deberá actuar.
Antigüedad inferior a un año
11 meses. Su empresa va a despedir a un trabajador con 11 meses de antigüedad, pagándole una indemnización que excede en 2.000 euros de la cuantía que le correspondería por despido improcedente. ¡Atención! Deberá imputar este exceso a cada uno de los meses en los que la indemnización se ha devengado (en este caso, el devengo se ha producido durante los 11 meses en los que el trabajador ha estado en la empresa).
Base final. Ello supone una cotización adicional de 181,81 euros en cada uno de estos 11 meses (2.000/11). Apunte. Compruebe si esta cotización adicional sumada a la base de cotización ya declarada supera, en cada uno de los meses, los topes máximos de cotización previstos en la normativa:
- Si excede, no deberá cotizar (en los meses en los que se produzca el exceso).
- Si excede parcialmente, sólo deberá cotizar por la parte que no exceda.
- Si no excede del tope mensual, deberá cotizar por todo el importe adicional.
Antigüedad superior al año
Más de un año. Si el exceso de indemnización se satisface a un trabajador que lleva más de un año en la empresa, el cálculo de la cotización adicional es algo diferente. Apunte. Vea lo que pasará si el día 30 de noviembre despide a un trabajador contratado el 1 de enero de 2010 y le reconoce un exceso de indemnización de 5.000 euros sobre la cuantía legalmente prevista.
Prorrateo en 12 meses. En este caso no tendrá que prorratear el exceso entre los 35 meses en los que se ha generado, sino sólo en 12 meses (la normativa establece que las percepciones de vencimiento superior al mensual se prorratearán durante los doce meses del año).
Mismo tratamiento. Ello implicará una base de cotización adicional de 416,66 euros al mes (5.000/12), cifra que tendrá el mismo tratamiento que los 181,81 euros de exceso del ejemplo anterior. Es decir, deberá sumar los 416,66 euros a la base de cotización ya declarada en cada uno de los doce meses anteriores, y cotizar sólo por las diferencias que no excedan de la base máxima de cotización mensual.
Complementaria
Boletines. Cuando confeccione los TC del mes en el que haya pagado la indemnización, actúe de la siguiente forma:
- Deberá crear un TC complementario con código L03 (atrasos y diferencias), cotizando por las cuantías correspondientes a cada uno de los meses anteriores (en los 11 meses anteriores en el caso del ejemplo 1, en los 12 meses anteriores en el caso del ejemplo 2).
- Indique en dicho TC, como fecha de control, la fecha en la que satisfaga la indemnización, para evitar que le giren recargos por ingreso extemporáneo.
Si paga una indemnización superior a la derivada del despido improcedente, deberá cotizar por ella. A estos efectos, deberá prorratear el exceso entre los meses en los que se haya devengado, con un máximo de 12.
Pues por analogía... y por la info que va dejando TGSS a cuentagotas, se ve que el tratamiento será como un exceso de indemnizaciónGracias, MarLo.
En este caso, dejamos a un lado la indemnización. Se trata de saber cómo se hace la liquidación del importe generado por la falta de preaviso de la empresa.
En A3 hay una notificación del 17-07-2026 Información sobre la falta de preaviso y su cotización, en la que dice como tienes que hacerlo tanto si tienes A3innuva como si tienes A3 NOM.He creado el concepto por el preaviso que cotiza y tributa y le he asociado el CRA 054. Por favor, confirmadme si es correcto.
Ver el archivos adjunto 5545
La mecánica está clara, pero me parece un absoluto disparate cuando se me ocurre, a bote pronto, que podría cotizarse en el mismo mes del cese, pero luego simplemente no incluir esa sobrecotización en el certificado de empresa para no aumentar el paro.Es como se hace con las indemnizaciones de despido cuando superan los límites legales que no están exentos de cotización y van en un L03 prorraateándose en los doce meses anteriores. Las motivaciones para hacerlo así también, con esta indemnización por falta de preaviso, son las mismas y supongo tendrán que ver con que no se infle un mes (el del despido) con una cantidad desorbitada que afecta a las posibles prestaciones que se vayan a cobrar.
UN POCO DE INFO SOBRE ESE PRORRRATEO DE LAS INDEMNIZACIONES QUE SUPERAN EL LÍMITE LEGAL
art. 23.2.b) del Reglamento de Cotización
2. Únicamente no se computarán en la base de cotización los siguientes conceptos:
B) Las indemnizaciones por fallecimiento y las correspondientes a traslados, suspensiones, despidos y ceses, en los términos previstos en el artículo 109.2.c) del texto refundido de la Ley General de la Seguridad Social.
De superar el importe de estas indemnizaciones los límites establecidos en el citado artículo, el exceso a incluir en la base de cotización se prorrateará a lo largo de los doce meses anteriores a aquel en que tenga lugar la circunstancia que las motive.
¿Cómo cotizo por el exceso? - www.basededatos-paraempresas.es
COTIZACIONES
¿Cómo cotizo por el exceso?
En ocasiones, las empresas satisfacen una indemnización por despido superior a la legal, con el fin de evitar conflictos con los trabajadores. ¿Sabe que ahora debe cotizar a la Seguridad Social por dicho exceso?
Cambio legal. Si usted se plantea despedir a un trabajador y pagarle una indemnización por encima del límite establecido por la ley para los despidos improcedentes (para evitar conflictos, o para que la situación no repercuta o genere mal ambiente en el resto de la plantilla, por ejemplo), sepa que recientemente ha cambiado la normativa, y que ahora deberá cotizar a la Seguridad Social por dicho exceso. Apunte. Vea cómo deberá actuar.
Antigüedad inferior a un año
11 meses. Su empresa va a despedir a un trabajador con 11 meses de antigüedad, pagándole una indemnización que excede en 2.000 euros de la cuantía que le correspondería por despido improcedente. ¡Atención! Deberá imputar este exceso a cada uno de los meses en los que la indemnización se ha devengado (en este caso, el devengo se ha producido durante los 11 meses en los que el trabajador ha estado en la empresa).
Base final. Ello supone una cotización adicional de 181,81 euros en cada uno de estos 11 meses (2.000/11). Apunte. Compruebe si esta cotización adicional sumada a la base de cotización ya declarada supera, en cada uno de los meses, los topes máximos de cotización previstos en la normativa:
- Si excede, no deberá cotizar (en los meses en los que se produzca el exceso).
- Si excede parcialmente, sólo deberá cotizar por la parte que no exceda.
- Si no excede del tope mensual, deberá cotizar por todo el importe adicional.
Antigüedad superior al año
Más de un año. Si el exceso de indemnización se satisface a un trabajador que lleva más de un año en la empresa, el cálculo de la cotización adicional es algo diferente. Apunte. Vea lo que pasará si el día 30 de noviembre despide a un trabajador contratado el 1 de enero de 2010 y le reconoce un exceso de indemnización de 5.000 euros sobre la cuantía legalmente prevista.
Prorrateo en 12 meses. En este caso no tendrá que prorratear el exceso entre los 35 meses en los que se ha generado, sino sólo en 12 meses (la normativa establece que las percepciones de vencimiento superior al mensual se prorratearán durante los doce meses del año).
Mismo tratamiento. Ello implicará una base de cotización adicional de 416,66 euros al mes (5.000/12), cifra que tendrá el mismo tratamiento que los 181,81 euros de exceso del ejemplo anterior. Es decir, deberá sumar los 416,66 euros a la base de cotización ya declarada en cada uno de los doce meses anteriores, y cotizar sólo por las diferencias que no excedan de la base máxima de cotización mensual.
Complementaria
Boletines. Cuando confeccione los TC del mes en el que haya pagado la indemnización, actúe de la siguiente forma:
- Deberá crear un TC complementario con código L03 (atrasos y diferencias), cotizando por las cuantías correspondientes a cada uno de los meses anteriores (en los 11 meses anteriores en el caso del ejemplo 1, en los 12 meses anteriores en el caso del ejemplo 2).
- Indique en dicho TC, como fecha de control, la fecha en la que satisfaga la indemnización, para evitar que le giren recargos por ingreso extemporáneo.
Si paga una indemnización superior a la derivada del despido improcedente, deberá cotizar por ella. A estos efectos, deberá prorratear el exceso entre los meses en los que se haya devengado, con un máximo de 12.
totalmente de acuerdoEstoy dando vueltas al tema y al final creo que este criterio se basa en sentencias de casos que se han llevado a juicio y que por tanto estos preavisos no se han pagado en su día y como vienen de antes hay que cotizarlos en el periodo que se devengó y por eso lo de las liquidaciones complementarias. Pero entiendo (o quiero entender) que en los casos actuales se devenga ahora y se cotiza ahora, y así lo voy a hacer, porque no tiene ningún sentido dividirlo para 12 meses (no me cabe en la cabeza). Estoy con el 111 y se me revuelven las tripas ver cómo lo tengo que meter, porque no tienen ningún sentido, es algo que nace ahora, se genera ahora, tiene que ir todo ahora. Y esa interpretación de 12 meses anteriores es lo más enrevesado que me he encontrado en todo mi trabajo, que no se quien dice que eso tenga que ser así. No he encontrado el criterio para ver como lo escriben, porque tampoco me fio del Boletín Red..... Resumen, me planto...
Entonces lo liquidas en el mes en el que cesa no? Yo pensaba que los L03 era para aquellos que no habian pagado y debian haberlo hecho y demas... Y veo que por el boletin lo consideran para todo hacer una L03. Es tremendo...Bien no está de ninguna forma, porque tendría que ser como las vacaciones del finiquito, para que cotizara en días en sustitución de los días que no se han preavisado. Pero vaya, puestos a elegir prefiero cotizarlo todo en el mes en que se paga, que no en 12 meses como una paga de devengo anual (que también hay pagas de devengo semestral, en mi caso la mayoría). Además en el boletín red lo pone bien claro "considerándose el cese como el momento de su devengo" ... Bueno, mi criterio (y voy a hacer como ponen otros "no me responsabilizo de esto" es una opinión).
