Estás utilizando un navegador obsoleto. Puede que este u otros sitios no se muestren correctamente. Debes actualizarlo o utilizar un navegador alternativo.
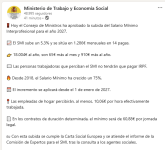
Ojo con lo del IRPF que lleva a error. Lo que se aprobará será una deducción en el IRPF para aplicar en la declaración de la RENTA (como en 2025 y 2026). El SMI está sometido a tributación porque no es una renta exenta. En resumidas cuentas, al trabajador que perciba SMI se le someterá a IRPF (entre cuota obrera e IRPF aprox 10% de su salario), y perderá el exceso de tributación si se le olvida hacer la RENTA al año siguiente. Prestamistas del Estado a 0% de interés.