TIPO RETENCION FIJO DISCONTINO NO RESIDENTE

  • Iniciador del tema Iniciador del tema RoRu
  • Fecha de inicio Fecha de inicio

RoRu

Nuevo miembro
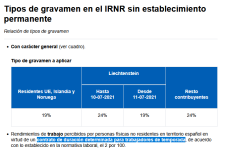
Buenos días, una empresa cliente este año tiene una campaña y va a traer trabajadores de Rumanía para dos meses, nos surge la duda sobre el tipo de retención que deberíamos aplicar en los contratos fijos discontinuos, ya que según hemos visto IRNR los contratos de duración determinada tenían la especialidad de aplicar el 2%, para el resto había que aplicar el 19% o 24% según la procedencia.
La duda está en si se consideraría como contrato de duración determinada un 402 o también un 300 que va a estar únicamente dos meses.

​

 
El RD 1155/2024, por el que se modifica el Reglamento de extranjería, en su artículo 102 (Ver: https://www.boe.es/buscar/act.php?id=BOE-A-2024-24099#a1-14), precisamente exige que para "temporeros" el contrato de trabajo sea FD.

Así que entiendo que cumpliendo el resto de requisitos exigibles, la materialización del "contrato de duración determinada para trabajadores extranjeros de temporada" que exige la Ley IRNR para que la cuota tributaria sea del 2 %, es precisamente un contrato FD 300.

Aunque es una buena contradicción, ya que una normativa con rango reglamentario no puede modificar una de rango superior como la Ley.
 
El RD 1155/2024, por el que se modifica el Reglamento de extranjería, en su artículo 102 (Ver: https://www.boe.es/buscar/act.php?id=BOE-A-2024-24099#a1-14), precisamente exige que para "temporeros" el contrato de trabajo sea FD.

Así que entiendo que cumpliendo el resto de requisitos exigibles, la materialización del "contrato de duración determinada para trabajadores extranjeros de temporada" que exige la Ley IRNR para que la cuota tributaria sea del 2 %, es precisamente un contrato FD 300.

Aunque es una buena contradicción, ya que una normativa con rango reglamentario no puede modificar una de rango superior como la Ley.
Lo que pasa que AEAT aplicará la de su interés. veo prudente aplicar el 19 al ser de Rumanía.

Salu2
 
Te dice la norma que trabajador con contrato de duración determinada. Es un poco ambiguo la verdad pero si nos ajustamos a la duración determinada tal como dice seria para contratos 402, porque el 300 es de duración indefinida aunque la verdad tiene de duración la campaña. Yo como dice VILA100 aplicaría el 19 en caso de 300.
 
En realidad la normativa del IRNR habla de DOS condiciones o requisitos:
.- Trabajadores extranjeros de temporada
.- Contrato de duración determinada

Nuestra bienamada AEAT, si quiere, podría tirar por donde quisiera si observa que se incumple uno cualquiera de los DOS requisitos de la normativa.

Y el problema kafkiano es que Reglamento de extranjería en mano, actualmente es IMPOSIBLE (de forma legal), tener a un "extranjero de temporada" + Contrato de duración determinada.

O sea, si realmente cumplimos estrictamente la legalidad vigente, podríamos tener :
.- Trabajador extranjero no-de-temporada + contrato temporal = IRNR 19 % - 24 %
.- Trabajador extranjero de temporada + contrato FD = IRNR 19 % - 24 %
 
Muchas gracias por vuestras respuesta pero realmente estamos hablando de ciudadanos comunitarios, estos no precisan de la concesión de las autorizaciones de residencia y trabajo para actividades de temporada, por lo que entiendo, no estarían sujetos al requisito de obligación de realizarse solamente contratos fijos-discontinuos, también podrían realizarse contratos temporales al 2% de retención.

La duda radica principalmente en el debate de si se podría considerar (aunque la relación sea indefinida) un fijo discontinuo como trabajador temporal ya que está sujeto a una campaña y por tanto aplicar un 2% de retención o aplicar el 19% al no ser un contrato temporal 402.
 
Muchas gracias por vuestras respuesta pero realmente estamos hablando de ciudadanos comunitarios, estos no precisan de la concesión de las autorizaciones de residencia y trabajo para actividades de temporada, por lo que entiendo, no estarían sujetos al requisito de obligación de realizarse solamente contratos fijos-discontinuos, también podrían realizarse contratos temporales al 2% de retención.

La duda radica principalmente en el debate de si se podría considerar (aunque la relación sea indefinida) un fijo discontinuo como trabajador temporal ya que está sujeto a una campaña y por tanto aplicar un 2% de retención o aplicar el 19% al no ser un contrato temporal 402.
Entonces temporeros portugueses al ser comunitarios pueden ser al 2%, gracias
 
  • Tipo de gravamen del 2%: Este tipo reducido se aplica específicamente a los rendimientos del trabajo percibidos por personas físicas no residentes que trabajen mediante un contrato de duración determinada para trabajadores extranjeros de temporada, conforme a lo establecido en la normativa laboral.
  • Condición de residente de la UE: Aunque los residentes en la Unión Europea (como es el caso de un ciudadano portugués) tributan generalmente al tipo del 19%, existen "casos particulares" como el de los trabajadores de temporada que permiten la aplicación del tipo del 2%.
  • Tributación en España: Al tratarse de una actividad personal desarrollada en territorio español, estos rendimientos se consideran obtenidos en España y, por tanto, están sujetos a tributación aquí.
  • Base Imponible: Como residente de la UE, para determinar la base imponible se podrían deducir los gastos previstos en la Ley del IRPF, siempre que se acredite que están directamente relacionados con el trabajo realizado en España.
En resumen, si el jornalero portugués está contratado formalmente bajo la modalidad de trabajador extranjero de temporada de duración determinada, se le puede retener el 2%. En caso contrario, por ser residente en la UE, el tipo general sería del 19%.
 
  • Tipo de gravamen del 2%: Este tipo reducido se aplica específicamente a los rendimientos del trabajo percibidos por personas físicas no residentes que trabajen mediante un contrato de duración determinada para trabajadores extranjeros de temporada, conforme a lo establecido en la normativa laboral.
  • Condición de residente de la UE: Aunque los residentes en la Unión Europea (como es el caso de un ciudadano portugués) tributan generalmente al tipo del 19%, existen "casos particulares" como el de los trabajadores de temporada que permiten la aplicación del tipo del 2%.
  • Tributación en España: Al tratarse de una actividad personal desarrollada en territorio español, estos rendimientos se consideran obtenidos en España y, por tanto, están sujetos a tributación aquí.
  • Base Imponible: Como residente de la UE, para determinar la base imponible se podrían deducir los gastos previstos en la Ley del IRPF, siempre que se acredite que están directamente relacionados con el trabajo realizado en España.
En resumen, si el jornalero portugués está contratado formalmente bajo la modalidad de trabajador extranjero de temporada de duración determinada, se le puede retener el 2%. En caso contrario, por ser residente en la UE, el tipo general sería del 19%.
Me estoy volviendo loca con esto... y mi programa me pone el 2 %.... no se que hacer ya.. pongo el 19% y listo? otros años hemos puesto el 2%?
 
Ya está... me quedo tranquila...
El Artículo 25 de la Ley del IRNR, que regula la "Cuota tributaria" y los tipos de gravamen, expone textualmente lo siguiente:

«g) Los rendimientos del trabajo percibidos por personas físicas no residentes en territorio español en virtud de un contrato de duración determinada para trabajadores extranjeros de temporada, de acuerdo con lo establecido en la normativa laboral, se gravarán al tipo del 2 por ciento.»
 
Espacio disponible ¿Tu empresa trabaja con asesores, gestorías o RRHH? Llega a más de 100.000 páginas vistas al mes de profesionales del ámbito laboral. Anúnciate aquí →
Atrás
Arriba